

Многие оренбуржцы владеют земельными паями и задаются вопросом, в каких случаях при продаже участка возникает обязанность по уплате налога.
Многие оренбуржцы владеют земельными паями и задаются вопросом, в каких случаях при продаже участка возникает обязанность по уплате налога.
Как пояснили в Управлении Федеральной налоговой службы по Оренбургской области, граждане, продающие землю сельхозназначения, освобождаются от уплаты НДФЛ, если участок был в собственности как минимум 5 лет (пункт 4 статьи 217.1 Налогового кодекса РФ).
В том случае, когда участок был образован после раздела, объединения, выдела или перераспределения пая, срок владения будет исчисляться с даты государственной регистрации прав на вновь образованные участки.
Например, гражданин Иванов в 2005 году получил в наследство либо купил пай площадью 6 гектаров. В 2021 году решил его разделить и 3 гектара продать (а может, подарить) односельчанину-фермеру Петрову. При разделе первоначальный участок перестал существовать, вместо него образовались другие два — по 3 гектара — с новыми кадастровыми номерами. Права Иванова и Петрова на вновь образованные участки были зарегистрированы в Едином госреестре недвижимости, допустим первого июня 2021-го. От этой даты и будет дальше считаться срок владения обоих собственников.
Если Иванов захочет продать оставшиеся 3 гектара и при этом получить освобождение от уплаты НДФЛ, то это станет возможным по истечении 5 лет, а именно только после первого июня 2026 года.
При продаже участка ранее указанного срока у него возникнет обязанность по представлению налоговой декларации и уплате налога.
При этом важно, при продаже земельного участка обращать внимание на его кадастровую стоимость. Для определения суммы налогооблагаемого дохода кадастровую стоимость земельного участка необходимо умножить на понижающий коэффициент 0.7 и соотнести с суммой сделки указанной в договоре купли-продажи.
Так, если в договоре купли-продажи указана сумма 1 млн руб. за земельный участок, а его кадастровая стоимость в ЕГРН – 2 млн. руб., то налог будет рассчитан исходя из кадастровой стоимости умноженный понижающий коэффициент.
Вместе с тем, Иванов имеет право на уменьшение полученного дохода на сумму имущественного налогового вычета в размере 1 млн. рублей или на сумму фактически произведенных им и документально подтвержденных расходов, связанных с приобретением земельного участка.
Свежие новости
- 08.09.2026 в 16:40
- 08.09.2026 в 13:35
- 07.09.2026 в 13:21
- 04.09.2026 в 19:55
- 19.08.2026 в 00:54
- 19.08.2026 в 00:54
- 31.01.2026 в 19:06
- 31.01.2026 в 18:24
- 31.01.2026 в 17:00
- 31.01.2026 в 16:25
- 31.01.2026 в 15:05
- 31.01.2026 в 13:01
- 31.01.2026 в 10:36
- 31.01.2026 в 09:27
- 31.01.2026 в 09:01

Актуальные новости Оренбуржья...
Эта новость просто расмещается, но не включается в RSS
Глава Тоцкого района Владимир Ковешников обратился к жителям с поздравлением по случаю светлого праздника Крещения Господня.
Губернатор Евгений Солнцев во время рабочей поездки в Орск посетил школы, открытые в этом году после капитального ремонта.
За последнюю неделю в Оренбургской области от действий телефонных мошенников пострадали 24 человека - 15 женщин и 9 мужчин. Как сообщили в региональном УМВД, общий ущерб составил 7 850 890 рублей.
Вечером 31 января в Оренбурге ограничат движение транспорта по улице Карачинской в связи с аварийно-восстановительными работами.
В Оренбургской области начали работу ещё два образовательно-производственных кластера, созданных в рамках проекта «Профессионалитет» национального проекта «Молодёжь и дети»
В Сакмарском районе вынесен приговор жителям Октябрьского района, которые осенью 2025 года похитили с сельскохозяйственного поля более 22 тонн семян подсолнечника.
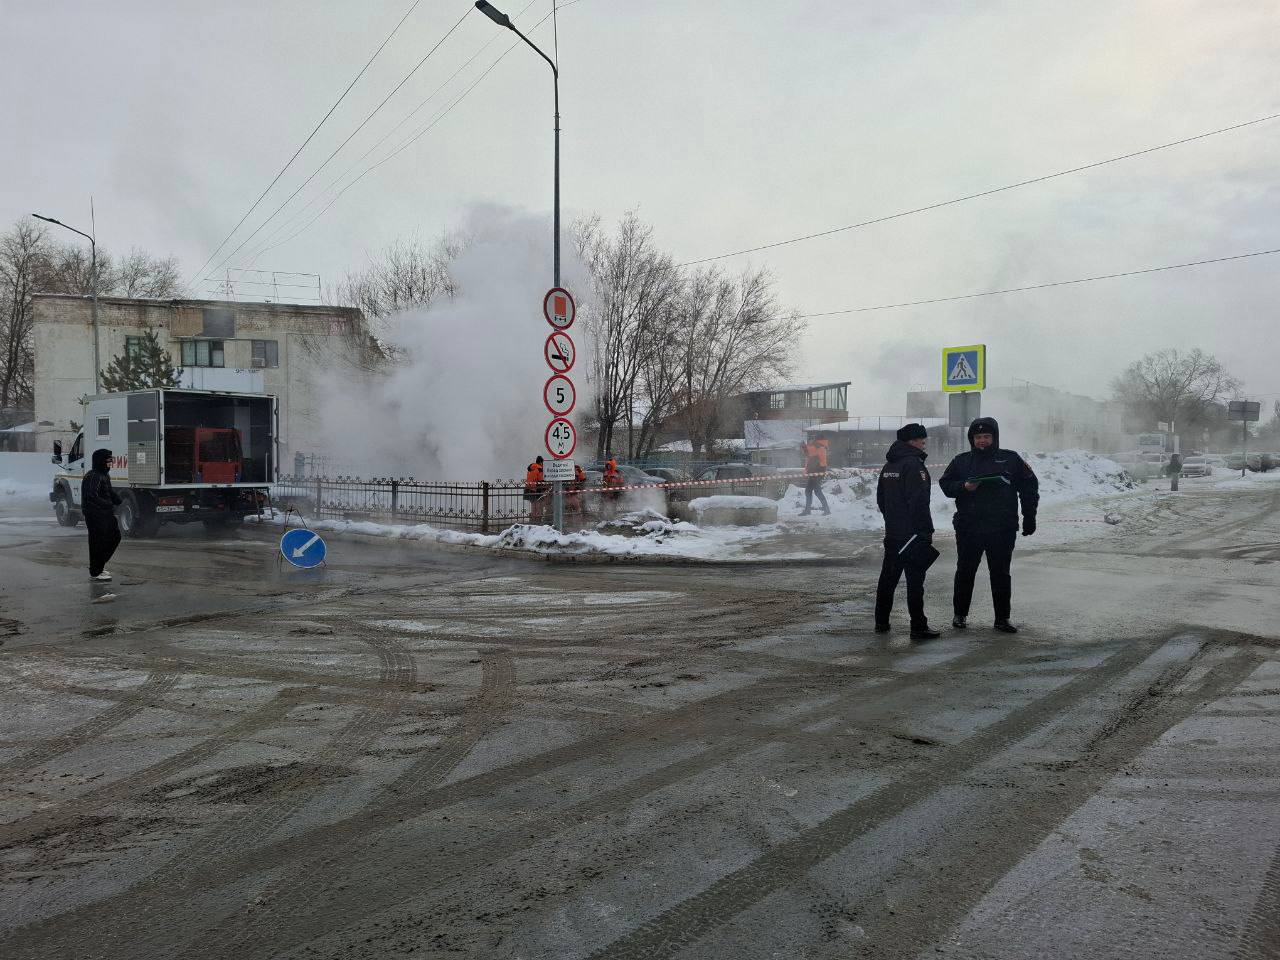
Глава Следственного комитета России Александр Бастрыкин поручил представить доклад по уголовному делу о травмировании жителей Оренбурга из-за коммунальной аварии.